Un miliardo di euro il valore generato dai mercati ortofrutticoli del Veneto
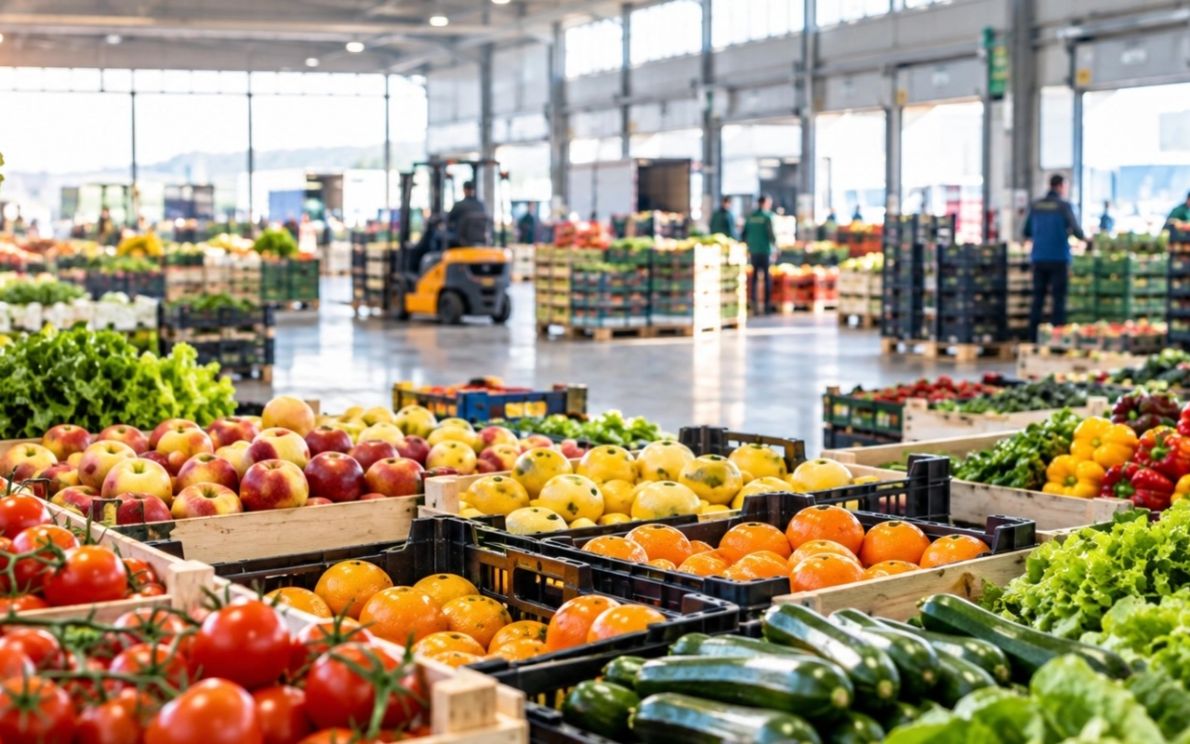
Che i mercati ortofrutticoli sul Veneto generassero un valore oltre il miliardo di euro, non succedeva dal 2010. Ma ora, con la pubblicazione di Veneto Agricoltura dei dati sull'ortofrutta regionale del 2025, il superamento di questa soglia trova conferma nei dati ufficiali. Il dato emerge dall'analisi dei 15 mercati ortofrutticoli regionali che ha evidenziato come, nella scorsa annata, questi ultimi abbiano sfiorato un valore di 1,1 miliardi di euro (+19,6% sul 2024 e +14,7% sul 2016). La crescita è riconducibile principalmente al deciso aumento del prezzo medio della merce ortofrutticola, salito a 1,59 euro/kg (+20,8% sul 2024 e +60,7% sul 2016), perché, a livello di volumi smerciati, la situazione appare capovolta.
Nel 2025, infatti, i mercati regionali hanno movimentato 678 mila tonnellate di merci, con un lieve calo dell'1% sul 2024. In 10 anni, la contrazione dei volumi è stata del 28,7% e i mercati attivi sono scesi da 19 a 15 (-21%), a testimonianza di un processo di concentrazione degli scambi e dello sviluppo di canali alternativi di distribuzione. Dal punto di vista merceologico, la scorsa annata ha confermato gli ortaggi come la categoria più commercializzata (386.000 ton., +3,4% sul 2024), seguita da frutta fresca (186.00 ton., -14%) e agrumi (101.000 ton., +11,8%). La frutta secca (5.000 ton., +9,6%). Circa il 90% dei volumi si è concentrato nei mercati di redistribuzione di Verona, Padova e Treviso, seppur tutti e tre abbiano mostrato un lieve calo sul 2024 (rispettivamente, -1,5%, -0,3% e -2,7%), così come i mercati terminali o al consumo (-3,8%, a causa dei cali a Bassano del Grappa e Vicenza). In incremento, al contrario, i mercati alla produzione, trainati dalle prestazioni della sede di Lusia (+6,9%).
Guardando ai flussi, emerge un quadro piuttosto variegato. La provenienza delle merci in entrata è per il 52% da altre regioni (specie Puglia, Sicilia ed Emilia R.), per il 27% estera (prevalentemente Spagna e Olanda) e per il 20% dalla produzione locale veneta. I prodotti in uscita invece sono stati assorbiti principalmente da clienti locali (52%), con il 25% del totale destinato all'export internazionale (in primis Austria, Slovenia e Croazia) e il 23% a località entro i confini nazionali (specie in Trentino A.A., Friuli V.G. ed Emilia R.). Tra gli acquirenti, primeggiano i grossisti, avendo comprato, sulla falsariga del 2024, il 53,7% dei volumi. Completano il podio la GDO (28% del totale, -8%) e il canale dei dettaglianti fissi (11% del totale, +15,4%).